altın fiyatları
Bu madde, Haberler Yeni kavram dizini kapsamında hazırlanmış bir sözlük incelemesidir.
Altın fiyatları, birim altının (genellikle troy ons başına) belirli bir para birimi cinsinden ifade edilen piyasa değerini temsil eden ve arz-talep dengesi ile makroekonomik değişkenler arasındaki karmaşık etkileşimden doğan dinamik bir ekonomik göstergedir. Bu fiyatlar, küresel piyasalarda spot ve vadeli işlem sözleşmeleri üzerinden belirlenmekte; emtia, yatırım ve merkez bankası rezervi gibi çoklu talep kaynaklarından beslenmektedir. Altın fiyatları, enflasyon beklentileri, reel faiz oranları, döviz kurları jeopolitik risk primi ile birlikte hareket ederek hem bir değer saklama aracı hem de portföy çeşitlendirmesi aracısı olarak işlev görmektedir.
Altın Fiyatlarının Belirlenmesinde Arz-Talep Mekanizması ve Yapısal Kaynaklar
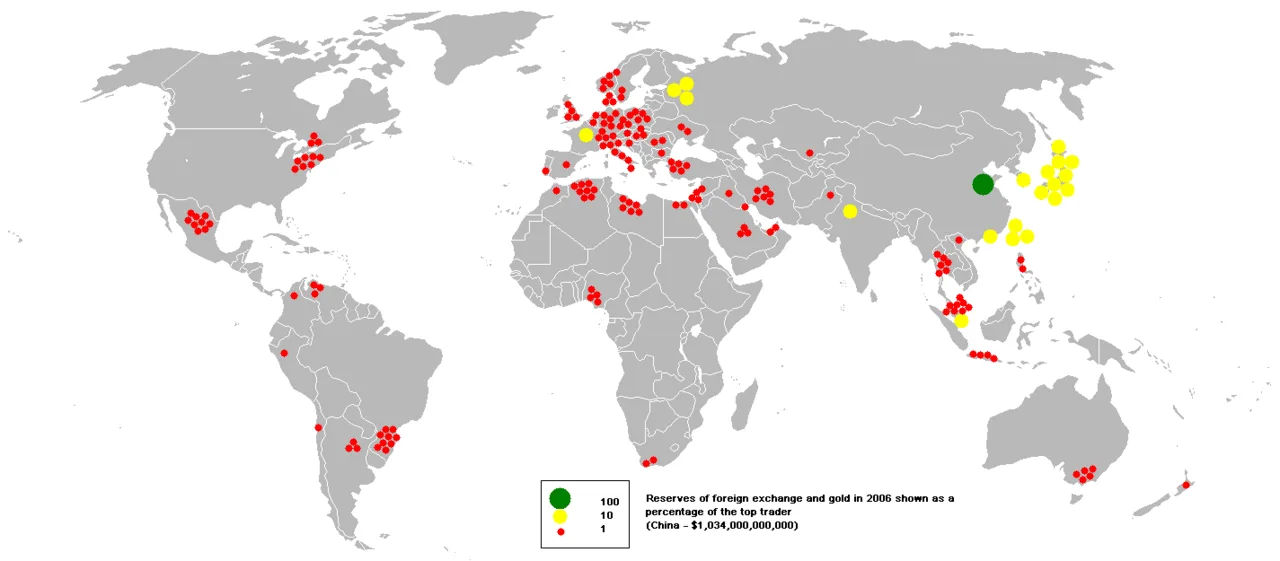
Altın fiyatlarının temel belirleyicileri, klasik emtia piyasalarının işleyişinden beslenen arz-talep dengesi çerçevesinde analiz edilir. Talebin yapısı açısından altın üç ana koldan beslenir: sanayi ve teknoloji talebi (özellikle elektronik endüstrisindeki iletken kaplamalar ve tıbbi uygulamalar), takı üretimi için talep (tarihsel olarak Asya ülkelerinde, özellikle Hindistan ve Çin'de güçlü bir kültürel-tüketim unsuru) ve yatırım talebi. Yatırım talebinin içinde fiziksel yatırımcılar (sikkeler ve külçeler), ETF'ler ve merkez bankaları yer alır. Merkez bankalarının altın rezervi tutma politikaları, özellikle gelişmekte olan ülkelerin döviz rezervlerini çeşitlendirme çabaları, talep tarafında yapısal bir ağırlık oluşturur; bu nedenle talebin fiyat esnekliği farklı kollar arasında belirgin biçimde değişmektedir.
Arz tarafı ise madencilik üretimi, geri dönüşüm (recycling) ve mevcut stokların piyasaya sürülmesinden oluşur. Altın madenciliği üretim maliyetleri, özellikle petrol fiyatları ve işgücü giderleriyle doğrudan ilişkilidir; bu da uzun vadede altının taban maliyet eğrisini etkiler. Tarihsel olarak madencilik arzı fiyatlara göre inelastic davranır çünkü yeni bir işletmenin açılışı on yılları alabilmektedir. Bu yapısal katılık, kısa vadeli talep şoklarının fiyatlar üzerinde aşırı oynaklık yaratmasına zemin hazırlar. Geri dönüşüm altını ise fiyatların yüksek olduğu dönemlerde arzda tampon görevi görür; düşük fiyat ortamlarında ise ekonomik olarak sürdürülebilirliğini kaybederek azalır. Bu iki taraf arasındaki dengesizlik, altın piyasasının yapısalsal volatilite eğilimini açıklayan temel mekanizmadır.
Makroekonomik Belirleyiciler: Reel Faiz, Döviz Kuru ve Enflasyon Beklentileri
Altın fiyatlarını etkileyen makroekonomik değişkenler arasında en kritik rolü reel faiz oranları oynar. Nominal faiz oranlarından enflasyon beklentilerinin çıkarılmasıyla hesaplanan reel faiz, altının fırsat maliyetini doğrudan belirler. Altın kendisi faiz üretmeyen bir varlık olduğu için, reel faiz oranları yükseldiğinde altını tutmanın opportunity cost'u artar ve yatırımcılar bu getiriyi sunan tahvil gibi varlıklara yönelir; bu durum fiyatlarda baskılayıcı etki yaratır. Tersine, sıfıra yakın veya negatif reel faiz ortamlarında (örneğin 2008 finansal krizi sonrası ve 2020 pandemi döneminde) altın fiyatları güçlü bir yükseliş trendi sergilemiştir. Bu ilişki, özellikle ABD Merkez Bankası'nın (Fed) para politikası beklentileri üzerinden şekillenir; dolayısıyla altın piyasaları Fed'in faiz kararlarına ve enflasyon hedeflemesi açıklamalarına hassas bir biçimde tepki verir.
Döviz kurları, özellikle Amerikan dolarının gücü ile ters yönlü bir ilişki gösterir. Küresel altın fiyatları dolar bazında quote edildiği için güçlü bir dolar altını pahalılaştırır ve talebi daraltırken, zayıf bir dolar altının alım gücünü artırarak küresel talebi stimüle eder. Bu dolara duyarlılık, emtia olarak altının uluslararası ticaretindeki rolünden kaynaklanır. Enflasyon beklentileri ise altını klasik bir değer koruma aracı olarak konumlandırır; yatırımcılar para biriminin alım gücündeki erimeden korunmak için fiziksel varlığa yönelir. Ancak bu ilişki lineer değildir ve reel faiz etkisiyle iç içe geçtiği için dönemlere göre değişkenlik gösterir.
Jeopolitik Risk Primi, Güvenli Liman Talebi ve Piyasa Oynaklığı
Altın tarihsel olarak bir 'güvenliman' (safe haven) varlığı olarak kabul edilir; bu da onu kriz dönemlerinde istisnai bir talebe sahip kılar. Jeopolitik gerilimler, finansal piyasalarda sert düzeltmeler, bankacılık krizleri veya küresel salgınlar gibi belirsizlik ortamlarında yatırımcılar portföylerindeki riski azaltmak için altına yönelir. Bu 'kaçış talebi' (flight to safety), fiyatlarında ani ve bazen aşırı sıçramalara yol açar. Altının bu rolü, diğer güvenli liman varlıkları olan ABD tahvilleri ve İsviçre frangı ile rekabet eder; krizlerin niteliğine göre yatırımcılar hangi varlığın daha güvenli olduğunu değerlendirir. Örneğin 2008'de hem altın hem de dolar yükselirken, farklı krizlerde bu tercih değişebilmektedir.
Piyasa oynaklığı ve spekülasyon, altın fiyatlarının kısa vadeli hareketlerinde önemli bir rol oynar. Vadeli işlem (futures) ve opsiyon sözleşmeleri gibi türev araçların piyasada yoğun kullanılması, finansal yatırımcıların fiyatları etkileme kapasitesini artırır. Bu türev piyasaları, fiziksel altın talebiyle doğrudan örtüşmeyebileceği için fiyatlarla fiziksel arz-talep arasında geçici kopuklulara yol açabilir. Oynaklığın kaynağı aynı zamanda kaldıraçlı işlemler ve algoritmik ticaret olup, bu unsurlar ani fiyat şoklarını hızla yayabilmektedir. Spekülasyonun yarattığı bu oynaklık, altını hem cazip bir yatırım aracı hem de riskli bir varlık olarak konumlandırır; uzun vadeli yatırımcılar ile kısa vadeli trader'lar arasındaki çatışma piyasayı dinamik tutar.
Küresel Piyasa Yapısı, Fiyat Tespit Mekanizmaları ve Tarihsel Referans Noktaları
Altın fiyatlarının küresel ölçekte belirlenmesi birden fazla merkezli bir yapı gösterir. Tarihsel olarak Londra Altın Piyasası (London Bullion Market) spot işlemlerin ve fixingle (fixing) fiyatların belirlendiği ana merkez olmuştur; bugün ise London Bullion Market Association (LBMA) aracılığıyla günlük altın sabit fiyatı (gold fixing) yayımlanmaktadır. Aynı zamanda New York Menkul Kıymet Borsası (COMEX) üzerinden vadeli işlem piyasaları, özellikle genç ve spekülatif sermayenin aktif olduğu bir fiyatlama merkezi işlevi görür. Bu iki piyasa arasındaki arbitraj fırsatları, fiziksel ve türev fiyatlar arasında dengeyi korur; böylece küresel düzeyde tekil bir altın fiyatının oluşumu sağlanır.
Tarihsel referans noktaları, altın fiyatlarının uzun vadeli seyirini anlamak için önemlidir. 1971'de Nixon şokuyla doların altına endekslenmesinin kaldırılması (Bretton Woods sisteminin çöküşü) sonrası altın serbest piyasaya bırakılmış ve 1980'lerin başında ons başında tarihi zirvelere ulaşmıştır. Ardından uzun bir düşüş trendine giren altın, 2000'lerin ikinci yarısında küresel finansal krizler ve genişletici para politikalarıyla birlikte yeni zirveler denemiştir. Bu tarihsel seyir, altının 'sıkı para politikası dönemlerinde zayıflama, gevşeti politika ve belirsizlik dönemlerinde güçlenme' eğilimini özetlemektedir.
❓ Sıkça Sorulan Sorular (SSS)
Reel faiz oranları altın fiyatlarıyla neden bu kadar güçlü bir ilişkiye sahiptir ve bu ilişki hangi mekanizma üzerinden işler?
Altın kendisi kâr etmeyen (dividend veya faiz üretmeyen) bir varlık olduğu için onu tutmanın bir maliyeti vardır; bu maliyet reel faiz oranları ile ölçülür. Reel faiz, nominal faiz oranlarından enflasyon beklentilerinin çıkarılmasıyla hesaplanır ve paranın zaman değerini yansıtır. Reel faiz yükseldiğinde, yatırımcılar için altını tutmak yerine faiz üreten tahvil veya mevduat gibi varlıkları tercih etmesi daha mantıklı olur; dolayısıyla altına olan talep azalır ve fiyatları baskılanır. Tersine reel faız sıfıra yakın ya da negatif olduğunda (örneğin yüksek enflasyon ve düşük nominal faiz ortamlarında), altını tutmanın fırsat maliyeti düşer ve altın cazipleşir. Bu nedenle 2008 finansal krizi sonrası ve 2020 pandemi döneminde merkez bankalarının genişletici politikalarıyla reel faızların tarihsel dip noktalarına inmesi, altın fiyatlarının güçlü bir yükseliş trendine girmesinin temel açıklamasıdır.
Vadeli işlem (futures) ve türev piyasaları altın fiyatlarının oynaklığını nasıl etkiler ve fiziksel altın talebiyle arasındaki ilişki nedir?
COMEX gibi merkezlerde faaliyet gösteren vadeli işlem ve opsiyon sözleşmeleri, altın piyasasında büyük hacimlere ulaşır; bu da finansal yatırımcıların kısa vadeli fiyatları belirlemede önemli bir etkiye sahip olmasını sağlar. Kaldıraçlı işlemler ve algoritmik ticaret, ani fiyat şoklarını hızla yayabilir ve fiziksel altın talebiyle örtüşmeyen spekülatif hareketlere yol açabilir. Bu durum, türev piyasasındaki fiyatlarla fiziksel arz-talep dengesi arasında geçici kopukluklara neden olabilir; örneğin spekülasyon nedeniyle fiyatların ani yükselmesi, fiziksel talep tarafında gerçek bir artış olmasa bile gerçekleşebilir. Ancak uzun vadede arbitraj mekanizmaları bu iki piyasayı birbirine bağlar: türev ve spot fiyatları arasındaki makas açıldığında yatırımcılar kârlı arbitraj fırsatlarından faydalanarak dengeyi geri getirir. Bu dinamik, altın piyasasının hem volatilite potansiyelini hem de kendi kendini dengeme kapasitesini aynı anda açıklar.


