altyapı yatırımları
Bu madde, Haberler Yeni kavram dizini kapsamında hazırlanmış bir sözlük incelemesidir.
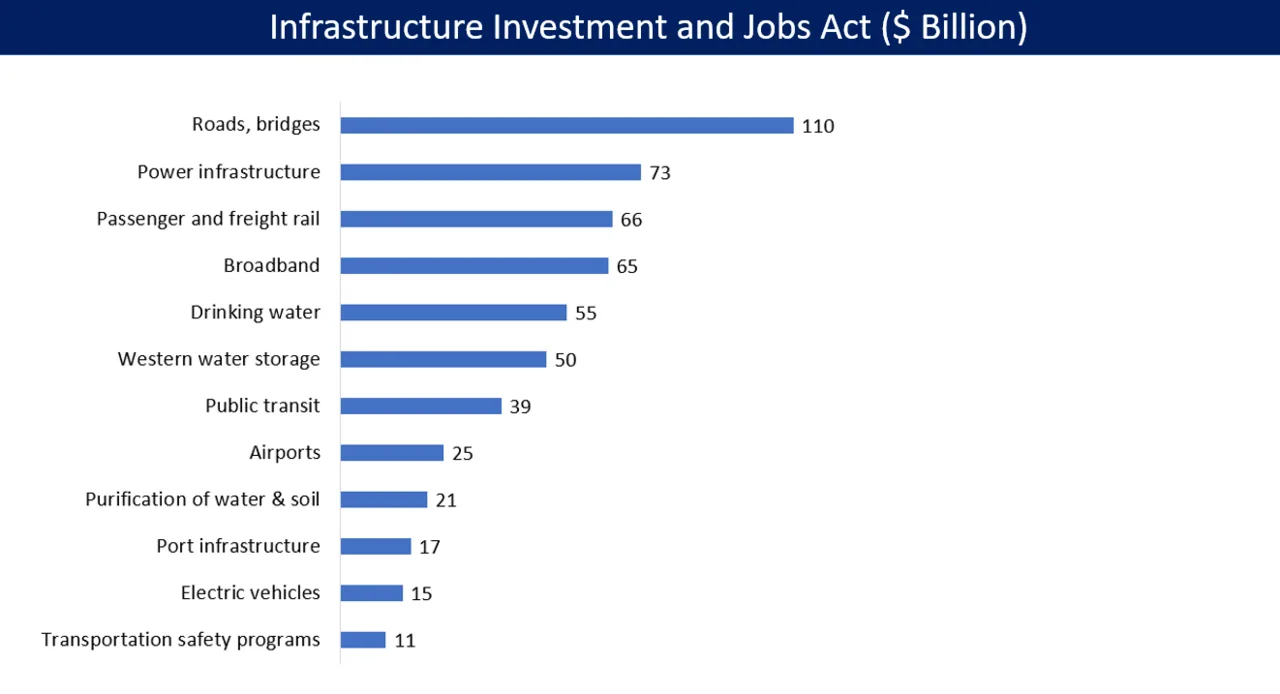
Altyapı yatırımları, bir ekonominin üretim kapasitesini ve toplumun yaşam kalitesini doğrudan destekleyen uzun ömürlü fiziksel, dijital ve kurumsal varlıkların inşası, genişletilmesi veya yenilenmesi sürecinde yapılan harcamaları ifade eder. Bu yatırımlar; ulaşım (yollar, demiryolları, limanlar, havalimanları), enerji (elektrik şebekeleri, petrol-gaz hatları, yenilenebilir enerji tesisleri), su ve kanalizasyon, telekomünikasyon ile kamu binaları gibi alanları kapsar. Altyapı yatırımları makroekonomik büyümenin motoru olarak görülür; çünkü hem kısa vadede talebi canlandırıcı Keynesyen etkiler yaratır hem de uzun vadede üretkenliği artırarak potansiyel çıktıyı yükseltir.
Altyapı Yatırımlarının Ekonomik Tanımı ve Kavramsal Sınırları
Altyapı yatırımları, ekonomik literatürde genellikle 'kamu iktisadı' veya 'sosyal-ekonomik altyapı' olarak adlandırılan ve özel sektörün tek başına yeterince sağlamadığı kamu mallarına yakın mal ve hizmetlerin üretimini mümkün kızan varlıkların oluşumuna yönelik harcamaları kapsar. Bu kavramın temel özelliği, yatırımların uzun ömürlü olması ve 'stok' (stock) niteliği taşımasıdır; yani tek seferlik bir harcama değil, zaman içinde biriken ve amortisman süresinde aşınan bir varlık yığını oluşturur. Bu nedenle altyapı stoku, ulusal bilançoların sabit sermaye hesabında yer alır ve bir ülkenin zenginliğini ölçen gerçek varlıklar arasında değerlendirilir. Klasik iktisadi düşünceye göre Adam Smith'ten Alfred Marshall'a kadar uzanan bir gelenekte, üretimin maliyetini düşüren 'dış ekonomiler' yaratan altyapının kârlılık dışı ama topluluk için değerli etkileri vurgulanmıştır.
Altyapı kavramının sınırları zamanla genişlemiştir. Geleneksel tanımda ulaşım, enerji ve su gibi fiziksel (hard) altyapı ön plandayken, modern literatür dijital altyapı (veri merkezleri, fiber optik ağlar, 5G), insan sermayesiyle ilişkili 'yumuşak' altyapı (kurumlar, hukuk düzeni, yönetim kapasitesi) ve hatta yeşil enerji geçişini destekleyen sürdürülebilir altyapıyı da dahil etmektedir. Bu genişleme, ekonomik faaliyetin dijitalleşmesi ve iklim hedeflerinin öne çıkmasıyla ilişkilidir. Altyapı yatırımlarını diğer sabit sermaye yatırımlarından ayıran en belirgin özellik, yüksek başlangıç maliyeti, uzun geri dönüş süresi ve doğal tekel niteliğidir; bir otoyol veya demiryğı ağını kuran tek bir firma piyasayı fiilen kontrol eder. Bu yüzden altyapı projeleri genellikle kamu denetimi, regülasyon ve kamulaştırma gibi müdahalelere tabi olur.
Altyapı Yatırımlarının Makroekonomik Büyümeye Katkısı: Üretimkenlik Kanalı
Altyapı yatırımlarının büyüme üzerindeki en önemli etkisi, üretkenliği (productivity) artırıcı kanal aracılığıyla gerçekleşir. İyi gelişmiş bir altyapı, firmaların girdileri daha ucuza ve hızlı taşımasını, enerjiye erişimi kolaylaştırmasını ve pazarlara entegrasyonunu sağlar; böylece aynı sermaye ve emek biriminden daha fazla çıktı alınır. Ampirik çalışmalar, altyapı stokundaki %10'luk artışın uzun vadeli üretkenlikte 0,1 ile 0,4 arasında bir artış sağladığını göstermektedir. Özellikle gelişmekte olan ülkelerde bu etkinin daha güçlü olması, altyapı açığının (infrastructure gap) büyümenin en büyük kısıtlarından biri olmasından kaynaklanır. Bir ülkenin demiryolu ağına sahip olması, ihracat maliyetlerini düşürerek küresel değer zincirlerine katılmasını kolaylaştırır.
Altyapı yatırımları aynı zamanda ekonomik dışsallıklar (dış ekonomiler) yoluyla da büyümeyi tetikler. Bir bölgede kurulan bir liman veya otoyol, sadece doğrudan kullanıcıları değil, çevredeki tüm işletmeleri ve yeni işyerlerinin oluşumunu destekler; bu da 'kümülatif neden-sonuç' döngülerini başlatır. Altyapının dijitalleşmesi özellikle bilgi yoğun sektörlerde ağ etkilerini güçlendirir. Ayrıca altyapı yatırımları bölümsel dengesizlikleri azaltarak arazi fiyatlarını, konut maliyetlerini ve işgücü hareketliliğini olumlu yönde etkiler. Bu makroekonomik katkılar, altyapının 'verimlilik çarpanı' olarak adlandırılmasını açıklamaktadır; çünkü her bir birim harcama, doğrudan talepten çok daha fazla uzun vadeli çıktı artışı üretir.
Keyseyen Talep Etkisi ve Konjonktürel Politika Aracı Olarak Altyapı
Altyapı yatırımları, kısa vadede makroekonomik istikrar politikalarının da önemli bir aracıdır. Ekonomik durgunluk dönemlerinde devlet, talep eksikliğini gidermek için altyapı harcamalarını artırır; çünkü bu projeler hem doğrudan inşaat ve malzeme talebi yaratır hem de dolaylı olarak istihdamı canlandırır. Keynes'in 'çukura kazılan deliklerle meşgul edilen işsizlerin' ünlü metaforu, altyapı harcamalarının çoklu etkisini (multiplier effect) özetler. Altyapı yatırımlarının çopan katsayısının diğer harcama kalemlerinden genellikle daha yüksek olması beklenir; çünkü inşaat sektörü yoğun emek ve yerel girdi kullanır, bu da harcamanın ekonomi içindeki dolaşımını artırır. Bu nedenle 2008 küresel krizinden sonra birçok ülke teşvik paketlerinin omurgasını altyapı projeleri oluşturmuştur.
Ancak Keynesyen altyapı politikasının sınırları da belirgindir. Enflasyonist baskılar, kamu borcunun sürdürülebilirliği ve 'boş iş' (pork barrel) olarak adlandırılan siyasi amaçlı projeler bu politikanın verimliliğini düşürebilir. Ayrıca altyapı projeleri uzun sürdüğü için talep etkisi gecikmeli ortaya çıkar; bir projenin inşaatına başlamakla talebin anında canlanması arasında zaman farkı vardır. Bu 'içsel gecikme' (internal lag), konjonktürel politikanın etkinliğini sınırlar. Dolayısıyla altyapı harcamaları, hem talep yönetimi hem de arz kapasitesini aynı anda hedefleyen benzersiz bir politika aracı olarak görülse de, tasarımının ve zamanlamasının titizliği başarıyı belirler.
Finansman Modelleri: Kamu Kaynaklarından Özel Sektöre Kavramsal Dönüşüm
Altyapı yatırımlarının finansmanı, ekonomik tarihte köklü bir dönüşüm geçirmiştir. Geleneksel modelde altyapı projeleri bütçe harcamalarıyla finanse edilir; devlet hem yatırımcı hem de operatör rolünü üstlenir. Ancak 1980'lerden itibaren özellikle neoliberal politika döneminde, kamu finansmanındaki kısıtlar ve verimlilik kaygıları 'kamu-özel ortaklığı' (PPP) modellerinin yaygınlaşmasını tetiklemiştir. Bu modellerde özel sektör proje finanse eder, inşa eder ve belirli bir süre işletir; karşılığında kullanıcı ödemeleri veya devlet taahhütleriyle gelir elde eder. Bu yapı, kamu borcunun bilançodan çıkarılmasına olanak tanıması ve özel sektörün verimlilik kaygısını projeye taşıması açısından cazip bulunmuştur.
Altyapı piyasasının finansmanında son yıllarda kurumsal yatırımcıların (emeklilik fonları, varlık yönetim şirketleri) önemli bir rol oynamaya başlaması dikkat çekicidir. Bu yatırımcılar, altyapının öngörülebilir nakit akışları ve uzun ömürlülüğü nedeniyle emeklilik yükümlülüklerini karşılamak için uygun varlık sınıfı olarak görür. Ancak bu gelişme aynı zamanda altyapının 'finansallaşması' tartışmalarını da beraberinde getirmiştir; kâr maksimizasyon odaklı özel işletmeciliğin, erişilebilirlik ve kamu yararı açısından sosyal maliyetleri olabileceği uyarılır. Altyapı tahvilleri (green bonds, infrastructure bonds) gibi finansal araçların gelişmesi de bu alanın derinleştiğini göstermektedir.
❓ Sıkça Sorulan Sorular (SSS)
Altyapı yatırımlarının makroekonomik çopan katsayısı neden diğer harcama kalemlerinden genellikle daha yüksektir?
Altyapı projeleri inşaat sektörünün yoğun emek ve yerel girdi kullanması, tedarik zincirinin geniş olması ve çoklu harcamaların ekonomi içinde tekrar tekrar dolaşmasına olanak tanıması nedeniyle yüksek bir çoklu etki yaratır. Bir otoyol veya santral projesinde ödenen ücretler, işçilerin tüketimine, demir-çelik ve beton gibi yerel girdi talebine dönüşür; bu da başlangıç harcamasının ekonomide katlanarak yayılmasını sağlar. Ayrıca altyapının uzun ömürlülüğü, yarattığı talebin tek seferlik bir tüketim değil, kalıcı bir varlık oluşumuna dönüşmesini kolaylaştırır.
Kamu-özel ortaklığı (PPP) modelleri altyapı finansmanında sosyal maliyet oluşturabilir mi?
Evet. Özel sektörün kâr maksimizasyon odaklı işletmeciliği, kullanıcı ödemelerini artırarak hizmete erişilebilirliği azaltabilir; özellikle ulaşım ve su gibi temel hizmetlerde bu durum düşük gelirli grupları olumsuz etkileyebilir. Ayrıca projenin risk dağılımının şeffaf olmaması durumunda özel sektör kârlı projelerde aşırı kazanç elde ederken, kayıpları kamu bütçesine yükleyebilir (asimetrik risk). Bu nedenle PPP modellerinin düzenlemesi, fiyat kontrolü ve halkın erişim haklarının güvence altına alınması gerekir.


